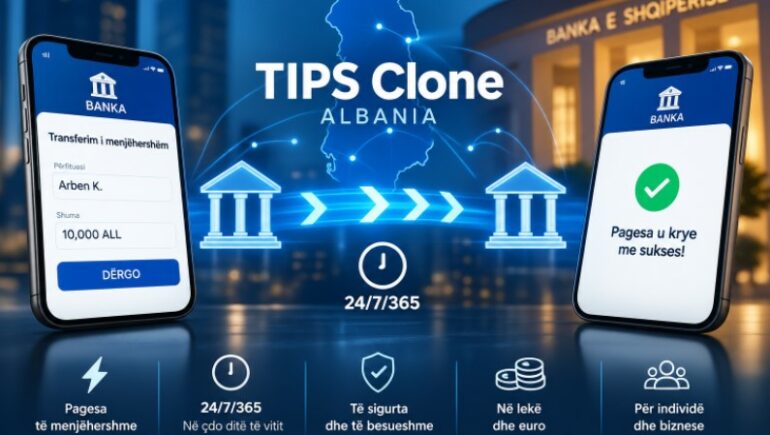

Banka e Shqipërisë po përgatit kuadrin rregullator për vënien në funksionim të sistemit të ri kombëtar të pagesave të menjëhershme, i cili do të mundësojë transferimin dhe shlyerjen e parave në lekë dhe euro, në çdo orë dhe çdo ditë të vitit.
Projektvendimi i Këshillit Mbikëqyrës parashikon miratimin e rregullores “Për funksionimin e sistemit të pagesave të menjëhershme – XXX”, ndërsa në dokument infrastruktura identifikohet edhe si “TIPS Clone Albania”. Banka e Shqipërisë do të jetë pronare, administratore, operatore dhe agjente shlyerëse e sistemit.
Sistemi është konceptuar për funksionim 24 orë në ditë, 7 ditë në javë dhe 365 ditë në vit, përfshirë fundjavat dhe ditët e pushimit. Rregullorja e përkufizon pagesën e menjëhershme si një pagesë që ekzekutohet në çdo moment të vitit dhe që rezulton në shlyerjen e menjëhershme ose thuajse të menjëhershme të transaksionit, me kreditimin e llogarisë së përfituesit dhe konfirmimin e paguesit brenda sekondash nga inicimi.
Kjo do të ndryshojë ndjeshëm mënyrën e kryerjes së transfertave bankare në Shqipëri. Në vend që pagesa të varet nga oraret e zakonshme të sistemeve të shlyerjes dhe ditët e punës, sistemi i ri do të lejojë shkëmbimin dhe shlyerjen e instruksioneve të pagesave pa kufizim kohor, për sa kohë në llogarinë përkatëse ka fonde të mjaftueshme.
Sipas projektit, “TIPS Clone Albania” do të përpunojë pagesa të menjëhershme si në lekë, ashtu edhe në euro. Sistemi do të mundësojë shkëmbimin e instruksioneve dhe shlyerjen e tyre 24/7/365, ndërsa furnizimi ose tërheqja e likuiditetit do të realizohet nëpërmjet lidhjes me sistemet ekzistuese AIPS dhe AIPS EURO, brenda intervaleve të përcaktuara.
Bankat dhe institucionet jobanka mund të marrin pjesë
Një tjetër element i rëndësishëm është hapja e sistemit jo vetëm për bankat, por edhe për ofruesit jobankarë të shërbimeve të pagesave. Sipas projektit, pjesëmarrës mund të jenë Banka e Shqipërisë, bankat dhe OSHP-të jobanka.
Në kategorinë e OSHP-ve jobanka përfshihen institucionet e pagesave dhe institucionet e parasë elektronike të licencuara dhe të rregulluara sipas ligjit “Për shërbimet e pagesave”, me përjashtimet e përcaktuara në legjislacion.
Rregullorja krijon dy forma pjesëmarrjeje: të drejtpërdrejtë dhe të tërthortë.
Pjesëmarrësi i drejtpërdrejtë do të ketë një ose më shumë llogari të dedikuara likuiditeti në sistemin e pagesave të menjëhershme dhe transaksionet do të shlyhen me fondet që ka në dispozicion në këto llogari. Për t’i furnizuar ato me para, institucioni duhet të ketë një llogari shlyerjeje në AIPS për lekun ose AIPS EURO për euron.
Pjesëmarrësi i tërthortë, nga ana tjetër, nuk ka llogari të vetën të dedikuar likuiditeti. Pagesat e tij shlyhen nëpërmjet llogarisë së një pjesëmarrësi të drejtpërdrejtë.
Kjo strukturë mund t’u krijojë mundësinë institucioneve më të vogla financiare të ofrojnë pagesa të menjëhershme pa qenë domosdoshmërisht të detyruara të mbajnë vetë një llogari të dedikuar likuiditeti në sistem.
Likuiditeti lidhet me AIPS dhe AIPS EURO
Arkitektura e sistemit të ri ndërtohet mbi një lidhje të drejtpërdrejtë me infrastrukturën ekzistuese të Bankës së Shqipërisë.
Për çdo pjesëmarrës të drejtpërdrejtë do të krijohet një llogari e dedikuar e pagesave të menjëhershme. Në të regjistrohen debitimet dhe kreditimet që rezultojnë nga pagesat e ekzekutuara.
Ndërkohë, Banka e Shqipërisë do të mbajë llogari tranzitore të veçanta për lekun dhe euron. Këto do të përdoren për transferimin e likuiditetit nga AIPS ose AIPS EURO drejt sistemit të pagesave të menjëhershme dhe anasjelltas.
Kjo do të thotë se vetë pagesat mes klientëve mund të realizohen gjatë gjithë kohës, ndërsa transferimi i likuiditetit midis infrastrukturave do të respektojë intervale të përcaktuara.
Projekt-rregullorja përcakton për këtë qëllim tre momente: “cut-off-start”, që shënon fillimin e intervalit kur mund të transferohet likuiditet midis AIPS dhe sistemit të ri; “cut-off-end”, që shënon përfundimin e këtij intervali; dhe “cut-off-date”, momenti kur ndryshon data e biznesit apo e valutës në sistem.
Pagesat sipas standardeve të SEPA Instant
Një element me rëndësi është lidhja e sistemit shqiptar me standardet evropiane të pagesave të menjëhershme.
Projekt-rregullorja krijon konceptin “SEPAInstAL”, që për pagesat në lekë dhe euro nënkupton zbatimin e rregullave të skemës pan-evropiane SEPA Instant Credit Transfer – SCT Inst, së bashku me aktet e tjera që Banka e Shqipërisë do të miratojë për pagesat e menjëhershme.
Pjesëmarrësit do të duhet të garantojnë përputhshmërinë me këto rregulla, ndërsa për identifikimin teknik do të përdoren kode BIC11 të regjistruara në SWIFT. Për pjesëmarrësit e drejtpërdrejtë kërkohet gjithashtu infrastrukturë SWIFT ose NEXI për aksesimin e sistemit.
Kjo e vendos sistemin e ri në të njëjtën logjikë teknike dhe operacionale me infrastrukturat evropiane të pagesave instant, megjithëse sistemi shqiptar do të mbështesë edhe pagesat në monedhën kombëtare.
Edhe një palë e tretë mund të dërgojë teknikisht pagesat
Rregullorja fut gjithashtu konceptin e “palës urdhëruese”. Ajo mund të jetë një subjekt ose rol teknik që dërgon dhe merr instruksione në emër të një pjesëmarrësi të drejtpërdrejtë ose të tërthortë.
Pala urdhëruese nuk bëhet automatikisht pjesëmarrëse në sistem. Ajo vepron vetëm brenda autorizimit që i jep institucioni përkatës.
Në këtë rast kërkohet marrëveshje mes palëve dhe përcaktim i qartë i përgjegjësive. Pjesëmarrësi i drejtpërdrejtë i deklaron Bankës së Shqipërisë se mban përgjegjësi të plotë ligjore dhe financiare për veprimet e dërguara në sistem përmes palës urdhëruese, sikur t’i kishte kryer vetë.
Kush hyn direkt në sistem duhet të plotësojë kushte të forta teknike
Pjesëmarrja e drejtpërdrejtë nuk do të jetë automatike. Institucionet duhet të plotësojnë kërkesa teknike, operative dhe sigurie.
Mes të tjerash, kërkohet përdorimi i një ofruesi të miratuar të shërbimit të rrjetit, përputhshmëri me kërkesat teknike dhe nënshkrimet elektronike, respektimi i rregullave SEPAInstAL, identifikimi përmes BIC11, respektimi i legjislacionit për të dhënat personale dhe bashkëpunimi me qendrën e asistencës së Bankës së Shqipërisë.
Institucionet që kërkojnë pjesëmarrje të drejtpërdrejtë duhet të kenë gjithashtu rregulla të brendshme operimi, procedura për sigurinë e informacionit dhe administrimin e rrezikut, personel të mjaftueshëm dhe të kualifikuar dhe llogari shlyerjeje në AIPS ose AIPS EURO.
Procesi kalon edhe nëpër testime teknike dhe funksionale. Pas paraqitjes së kërkesës, Banka e Shqipërisë duhet t’i kthejë kandidatit përgjigje të argumentuar brenda 10 ditësh pune. Më pas hartohet kalendari i integrimit, kryhen konfigurimet dhe testimet dhe vetëm pasi Banka e Shqipërisë konfirmon plotësimin e kushteve përcaktohet data e kalimit “live”.
Banka e Shqipërisë merr kontrollin operacional të sistemit
Banka e Shqipërisë do të përcaktojë kategoritë e pjesëmarrësve, do të administrojë procesin e anëtarësimit, konfigurimet teknike, oraret e sistemit dhe mekanizmat e lëvizjes së likuiditetit. Ajo do të monitorojë gjithashtu sistemin, do të administrojë incidentet dhe do të ofrojë asistencë teknike dhe operacionale.
Përgjegjësia e bankës qendrore, megjithatë, kufizohet te operacionet që administrohen prej saj. Ajo nuk merr përsipër dëmet që burojnë, ndër të tjera, nga instruksionet e gabuara të pjesëmarrësve, mungesa e fondeve, problemet e infrastrukturës së vetë pjesëmarrësve apo shërbimeve të rrjetit që ata kanë zgjedhur.
Për pjesëmarrësit e tërthortë përgjegjësia është edhe më e lidhur me institucionin përmes të cilit kryhet shlyerja. Pjesëmarrësi i drejtpërdrejtë duhet t’i deklarojë Bankës së Shqipërisë se merr përgjegjësi ligjore dhe financiare për transaksionet që shlyhen nën veprimtarinë e pjesëmarrësit të tërthortë.
Projekt-rregullorja përbën kështu hapin rregullator për krijimin e një infrastrukture të re kombëtare ku transfertat në lekë dhe euro nuk do të varen më nga dita apo ora kur kryhet pagesa. Pagesat do të mund të shkëmbehen dhe shlyhen 24/7/365, ndërsa bankat dhe institucionet jobanka do të mund të lidhen me sistemin drejtpërdrejt ose përmes një pjesëmarrësi tjetër. /ekofin.al